MED 2.0 e regras antifraude do Pix: como adequar com soluções de identificação
Tempo de Leitura:
Autor:
Redação Valid
Data de Publicação:
October 5, 2026
O Pix transformou a circulação monetária no Brasil ao consagrar a liquidação instantânea e a experiência sem atrito. No entanto, essa mesma agilidade passou a ser sistematicamente explorada por organizações criminosas por meio de manobras de engenharia social, invasões remotas de contas e o uso massivo de contas-laranja para dispersão rápida de valores roubados.
Diante do avanço das fraudes, o Banco Central do Brasil (Bacen) estabeleceu uma inflexão estratégica no ecossistema: a segurança transacional e a confirmação estrita de identidade agora se sobrepõem à ausência total de atrito.
Entenda a seguir os pilares dessa mudança regulatória e como a Plataforma de Segurança Digital da Valid resolve cada um desses desafios de ponta a ponta.
O novo prazo de 80 dias do MED: o que muda para clientes, lojistas e bancos com as novas regras antifraude do PIX?
A evolução contínua das normas do Banco Central trouxe uma atualização de grande impacto para a gestão de disputas no Pix: a ampliação do prazo para determinadas contestações de transações suspeitas e pedidos de estorno pelo Mecanismo Especial de Devolução (MED), que passou de 30 para até 80 dias corridos.
Essa mudança transforma a dinâmica das contestações e equilibra a balança entre a proteção contra fraudes financeiras e a segurança jurídica das relações comerciais.
1. Panorama geral: o impacto em três perspectivas
A. Do ponto de vista do cliente (a vítima do golpe)
Tempo hábil para reação: em fraudes complexas, como golpes de engenharia social continuada, investimentos falsos ou boletos clonados, a vítima, muitas vezes, demorava semanas para perceber que havia sido lesada. A ampliação para até 80 dias garante tempo hábil para contestar a operação sem perder o direito de acionar a infraestrutura do Banco Central.
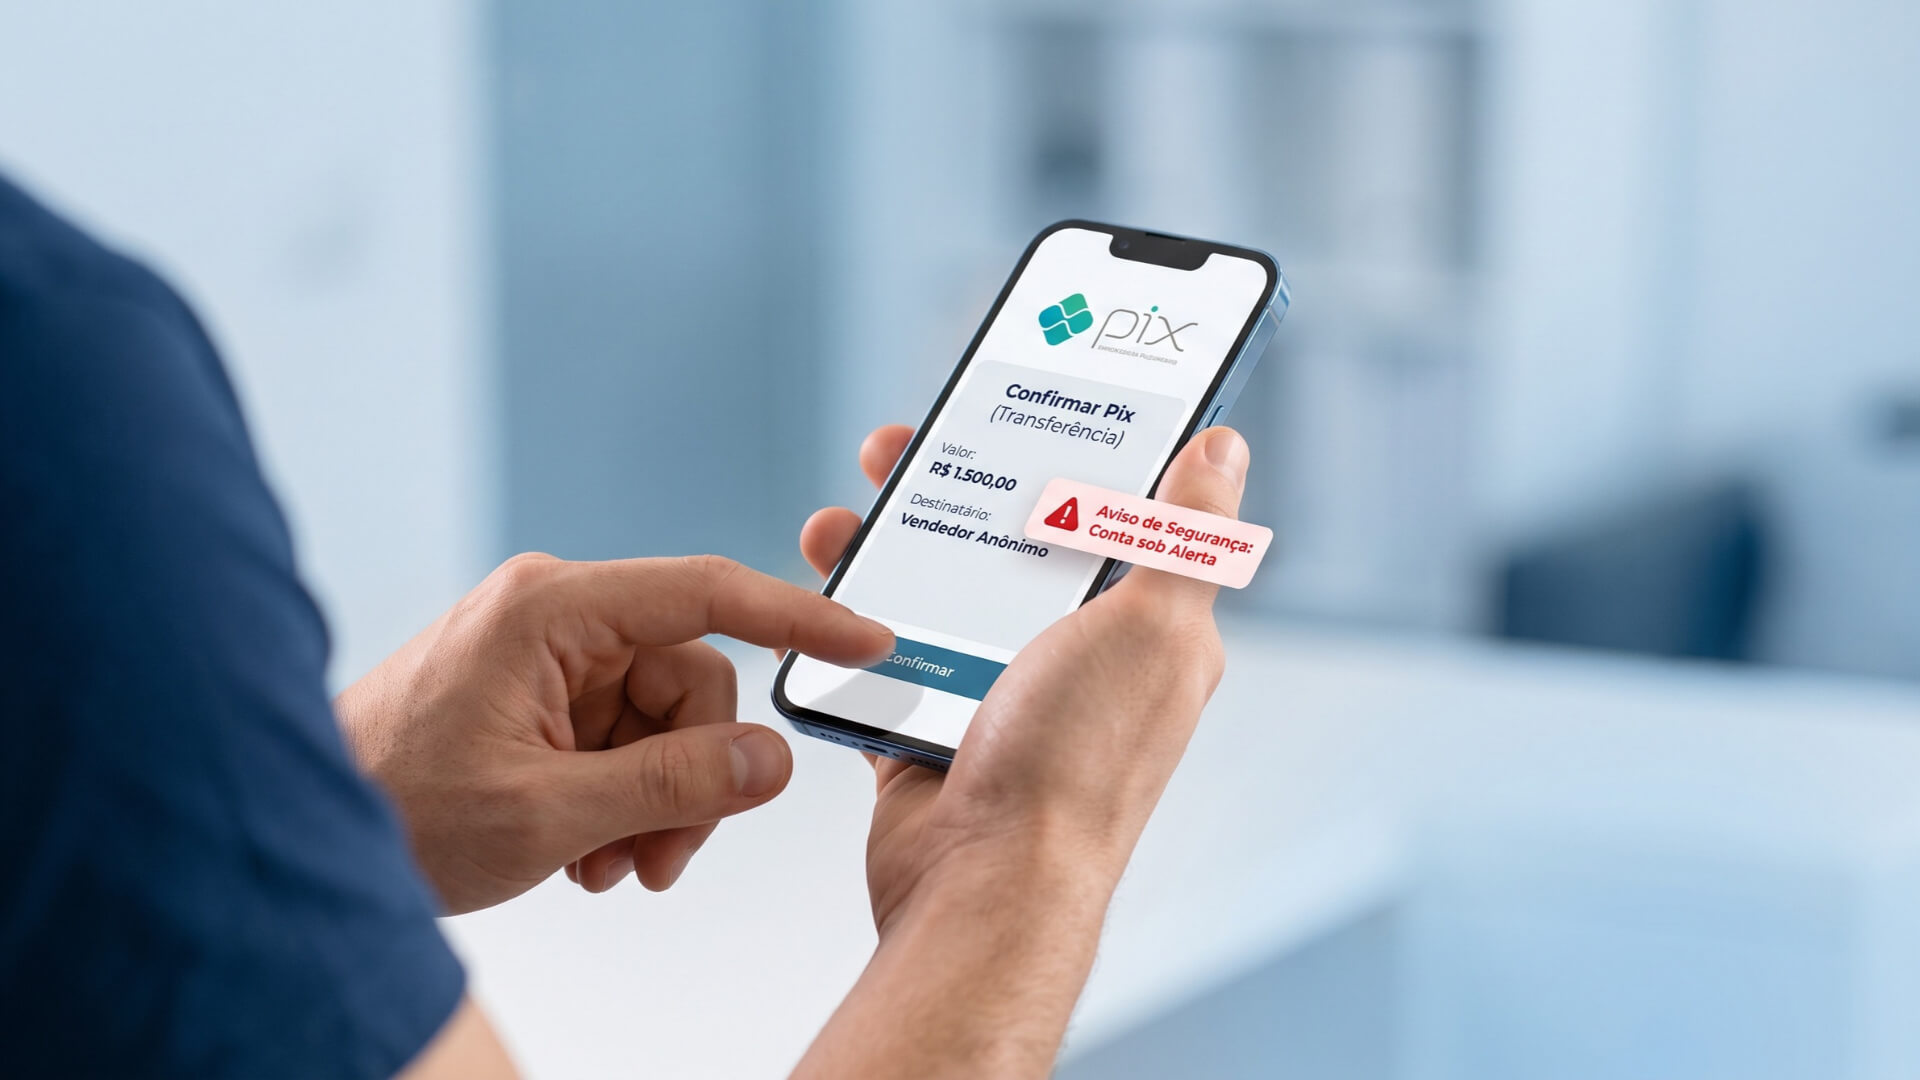
Acionamento simplificado: o consumidor não depende mais de filas em centrais telefônicas; o botão de contestação integrado diretamente ao aplicativo bancário agiliza a abertura da Notificação de Infração.
B. Do ponto de vista do lojista (comerciante e prestador de serviço)
Blindagem contra o "Golpe do Falso MED": um dos principais problemas enfrentados pelo varejo era a contestação de má-fé, na qual compradores desonestos recebiam a mercadoria ou serviço legítimo e, em seguida, alegavam falsamente terem sido vítimas de fraude para reaver o dinheiro via banco.
Direito à ampla defesa documental: a nova regra assegura ao comerciante um canal formal para comprovar a legitimidade da venda. O lojista pode apresentar notas fiscais, ordens de entrega assinadas, registros de transporte e contratos de prestação de serviços para demonstrar que a transação foi lícita e impedir o estorno indevido.
C. Do ponto de vista dos bancos e instituições de pagamento
Pressão sobre o SLA de análise (7 dias corridos): as instituições emissoras e recebedoras têm um prazo improrrogável de até 7 dias corridos para cruzar informações, analisar as provas apresentadas e decidir pelo estorno ou pelo desbloqueio dos fundos.
Débitos e retenções parciais por até 90 dias: caso a conta recebedora não disponha do saldo total no instante do bloqueio cautelar, a instituição de destino é obrigada a manter rotinas ativas para reter saldos parciais em entradas futuras até cobrir o valor contestado ou até completar 90 dias da transação original.
Risco operacional elevado: se o banco agir com morosidade ou tomar uma decisão equivocada sem a devida averiguação das provas, pode sofrer sanções cominatórias do Banco Central ou ser responsabilizado perante a Justiça por perdas patrimoniais de clientes inocentes.
Regras antifraude do PIX: como a Valid pode ajudar sua empresa?
Gestão de dispositivos e limites operacionais em novos aparelhos
A regra do Bacen (Resolução BCB nº 403/2024 e IN BCB nº 491/2024): Qualquer dispositivo de acesso (smartphone ou computador) que nunca tenha sido utilizado para iniciar transações Pix passa a operar com travas imediatas de liquidez: o teto máximo permitido é de R$ 200,00 por transação e de R$ 1.000,00 por dia. Para liberar os limites ordinários da conta ou autorizar a criação, portabilidade e gestão de chaves Pix, as instituições financeiras são obrigadas a submeter o titular a um processo formal e auditável de cadastramento e validação de dispositivo.
A dor do negócio: Como viabilizar o cadastramento seguro de novos aparelhos, impedindo ataques como clonagem de chip (SIM Swap), roubo de credenciais ou acessos remotos ("mão fantasma"), sem sobrecarregar a mesa de análise manual ou criar uma jornada tão complexa que faça o cliente desistir da operação?
Como a Valid pode te ajudar a resolver:
Biometria facial com liveness avançado: durante a jornada de habilitação de um novo aparelho no aplicativo, a Valid executa a validação biométrica com prova de vida passiva e ativa em frações de segundos.
Autenticação multifatorial (MFA/2FA dinâmico): envio automatizado de códigos de verificação pontuais vinculados a canais seguros para homologar o hardware e garantir a titularidade inequívoca do acesso.
Menos fricção para o bom usuário: a validação é concluída de forma invisível, liberando os limites transacionais em conformidade direta com a IN BCB nº 491/2024 sem gargalos operacionais.
MED 2.0, rastreamento multicamadas e neutralização de contas-laranja
A Regra do Bacen (Resolução BCB nº 493/2025 e Derivadas): a evolução do Mecanismo Especial de Devolução (MED 2.0) introduziu o rastreamento em cascata do dinheiro desviado em até 5 camadas de liquidação subsequentes à primeira conta recebedora. O algoritmo do Banco Central identifica para onde os recursos foram transferidos sucessivamente e executa o bloqueio cautelar imediato dos saldos ao longo de toda a cadeia. Com essa medida, o Bacen ataca diretamente o modelo de negócios do crime organizado fundamentado na abertura de "contas-laranja" e "mulas financeiras" para pulverização de capitais.
A dor do negócio: instituições financeiras que operam esteiras de abertura de contas frágeis tornam-se o destino preferencial das contas de passagem utilizadas pelos criminosos. Ao abrigar contas-laranja, a instituição sofre bloqueios cautelares em cascata, perda reputacional, sanções diretas do Banco Central e risco iminente de condenação solidária na Justiça.
Como a Valid resolve:
Documentoscopia: o combate à conta-laranja começa no momento zero do onboarding. A esteira de documentoscopia da Valid analisa CNH, RG e a nova Carteira de Identidade Nacional (CIN).
Verificação biométrica com liveness: garante que a selfie capturada pertence a uma pessoa real, presente no momento do cadastro, e não a uma foto, vídeo ou deepfake.
Autenticação multifatorial e device binding: a identidade verificada é vinculada ao dispositivo de onboarding, permitindo identificar padrões suspeitos de reuso, como a mesma identidade tentando abrir contas em múltiplos aparelhos, comportamento característico de fazendas de contas-laranja.
Saneamento cadastral no DICT e extensão do bloqueio cautelar para PJ
A regra do Bacen (Resolução BCB nº 457/2025 e Inclusão de PJ no MED): a autoridade monetária estabeleceu um expurgo compulsório no Diretório de Identificadores de Contas Transacionais (DICT). As instituições devem cancelar sumariamente chaves Pix de pessoas físicas cujos CPFs estejam com status de suspenso, cancelado ou nulo na Secretaria Especial da Receita Federal, ou vinculados a pessoas já falecidas. Para empresas, determina-se a exclusão de chaves associadas a CNPJs inaptos, cancelados ou baixados. Concomitantemente, o MED 2.0 extinguiu a isenção de empresas: contas PJ suspeitas agora sofrem bloqueio cautelar imediato de recebíveis, visando anular o uso de empresas de fachada e MEIs fictícios.
A dor do negócio: manter checagens manuais ou pontuais é inviável em escala. É necessário realizar varreduras automatizadas, contínuas e estruturadas em bases públicas e fiscais, além de executar processos de Know Your Business (KYB) capazes de enxergar o beneficiário final de contas empresariais.
Como a Valid resolve:
Bureau (PF e PJ): em uma única integração por API, a esteira da Valid realiza a consulta e o enriquecimento de dados cadastrais diretamente em bases oficiais, validando a situação cadastral do CPF/CNPJ, consistência de dados biográficos, situação fiscal e apontamentos de óbito.
Esteira de KYB e Identificação de Beneficiário Final (UBO): a plataforma mapeia a estrutura societária de empresas solicitantes, cruzando os dados dos sócios e administradores com esteiras de biometria e KYC de pessoa física. Isso impede que laranjas figurem no contrato social de contas PJ receptoras de Pix, blindando a instituição contra empresas-fantasma.
Temporizadores, bloqueios preventivos e step-up authentication
A Regra do Bacen (monitoramento comportamental e risco transacional): os participantes do Pix devem empregar motores de inteligência que identifiquem transferências atípicas ou fora do perfil habitual do correntista. Quando detectada fundada suspeita de fraude, a transação deve ser sumariamente rejeitada. Em situações de suspeita com desvio de padrão, os bancos são autorizados a reter o envio do recurso com um temporizador preventivo (por 30 minutos em horário comercial diurno ou 60 minutos em horários noturnos e fins de semana), enquanto os valores recebidos na conta de destino podem sofrer bloqueio cautelar de até 72 horas para checagem interna.
A dor do negócio: como distinguir um cliente legítimo realizando uma transferência incomum de alto valor (como a compra de um veículo) de uma tentativa de golpe consumada por um fraudador com acesso ao app, sem cancelar operações válidas e sem aumentar os custos operacionais de suporte?
Como a Valid resolve:
Orquestrador de jornadas: atua de forma modular e inteligente. Quando a camada de risco da instituição sinaliza uma transação Pix como atípica durante o temporizador regulamentar, a plataforma pode acionar, de acordo com as regras previamente estabelecidas, verificações adicionais de segurança.
Verificação biométrica: em vez de depender apenas de senhas estáticas (frequentemente coagidas ou capturadas por engenharia social), o sistema exige uma validação facial com liveness do titular antes de liberar a autorização financeira definitiva para o Bacen.
Valid, a Plataforma de Segurança Digital
As novas regras do Pix deixaram evidente que o combate a fraudes e a governança de identidade tornaram-se requisitos fundamentais para a sobrevivência e sustentabilidade de qualquer instituição conectada ao Sistema Financeiro Nacional.
A sua empresa não precisa escolher entre cumprir o regulamento do Banco Central e entregar uma jornada de conversão ágil e moderna.
Quer descobrir como blindar sua esteira de onboarding e adequar seus fluxos Pix às exigências do Banco Central?